切换导航
头条
美国企业保险服务
HR科技资讯
北美HR岗位
报告下载
洛杉矶论坛
2027
登录
注册
替代性最低税
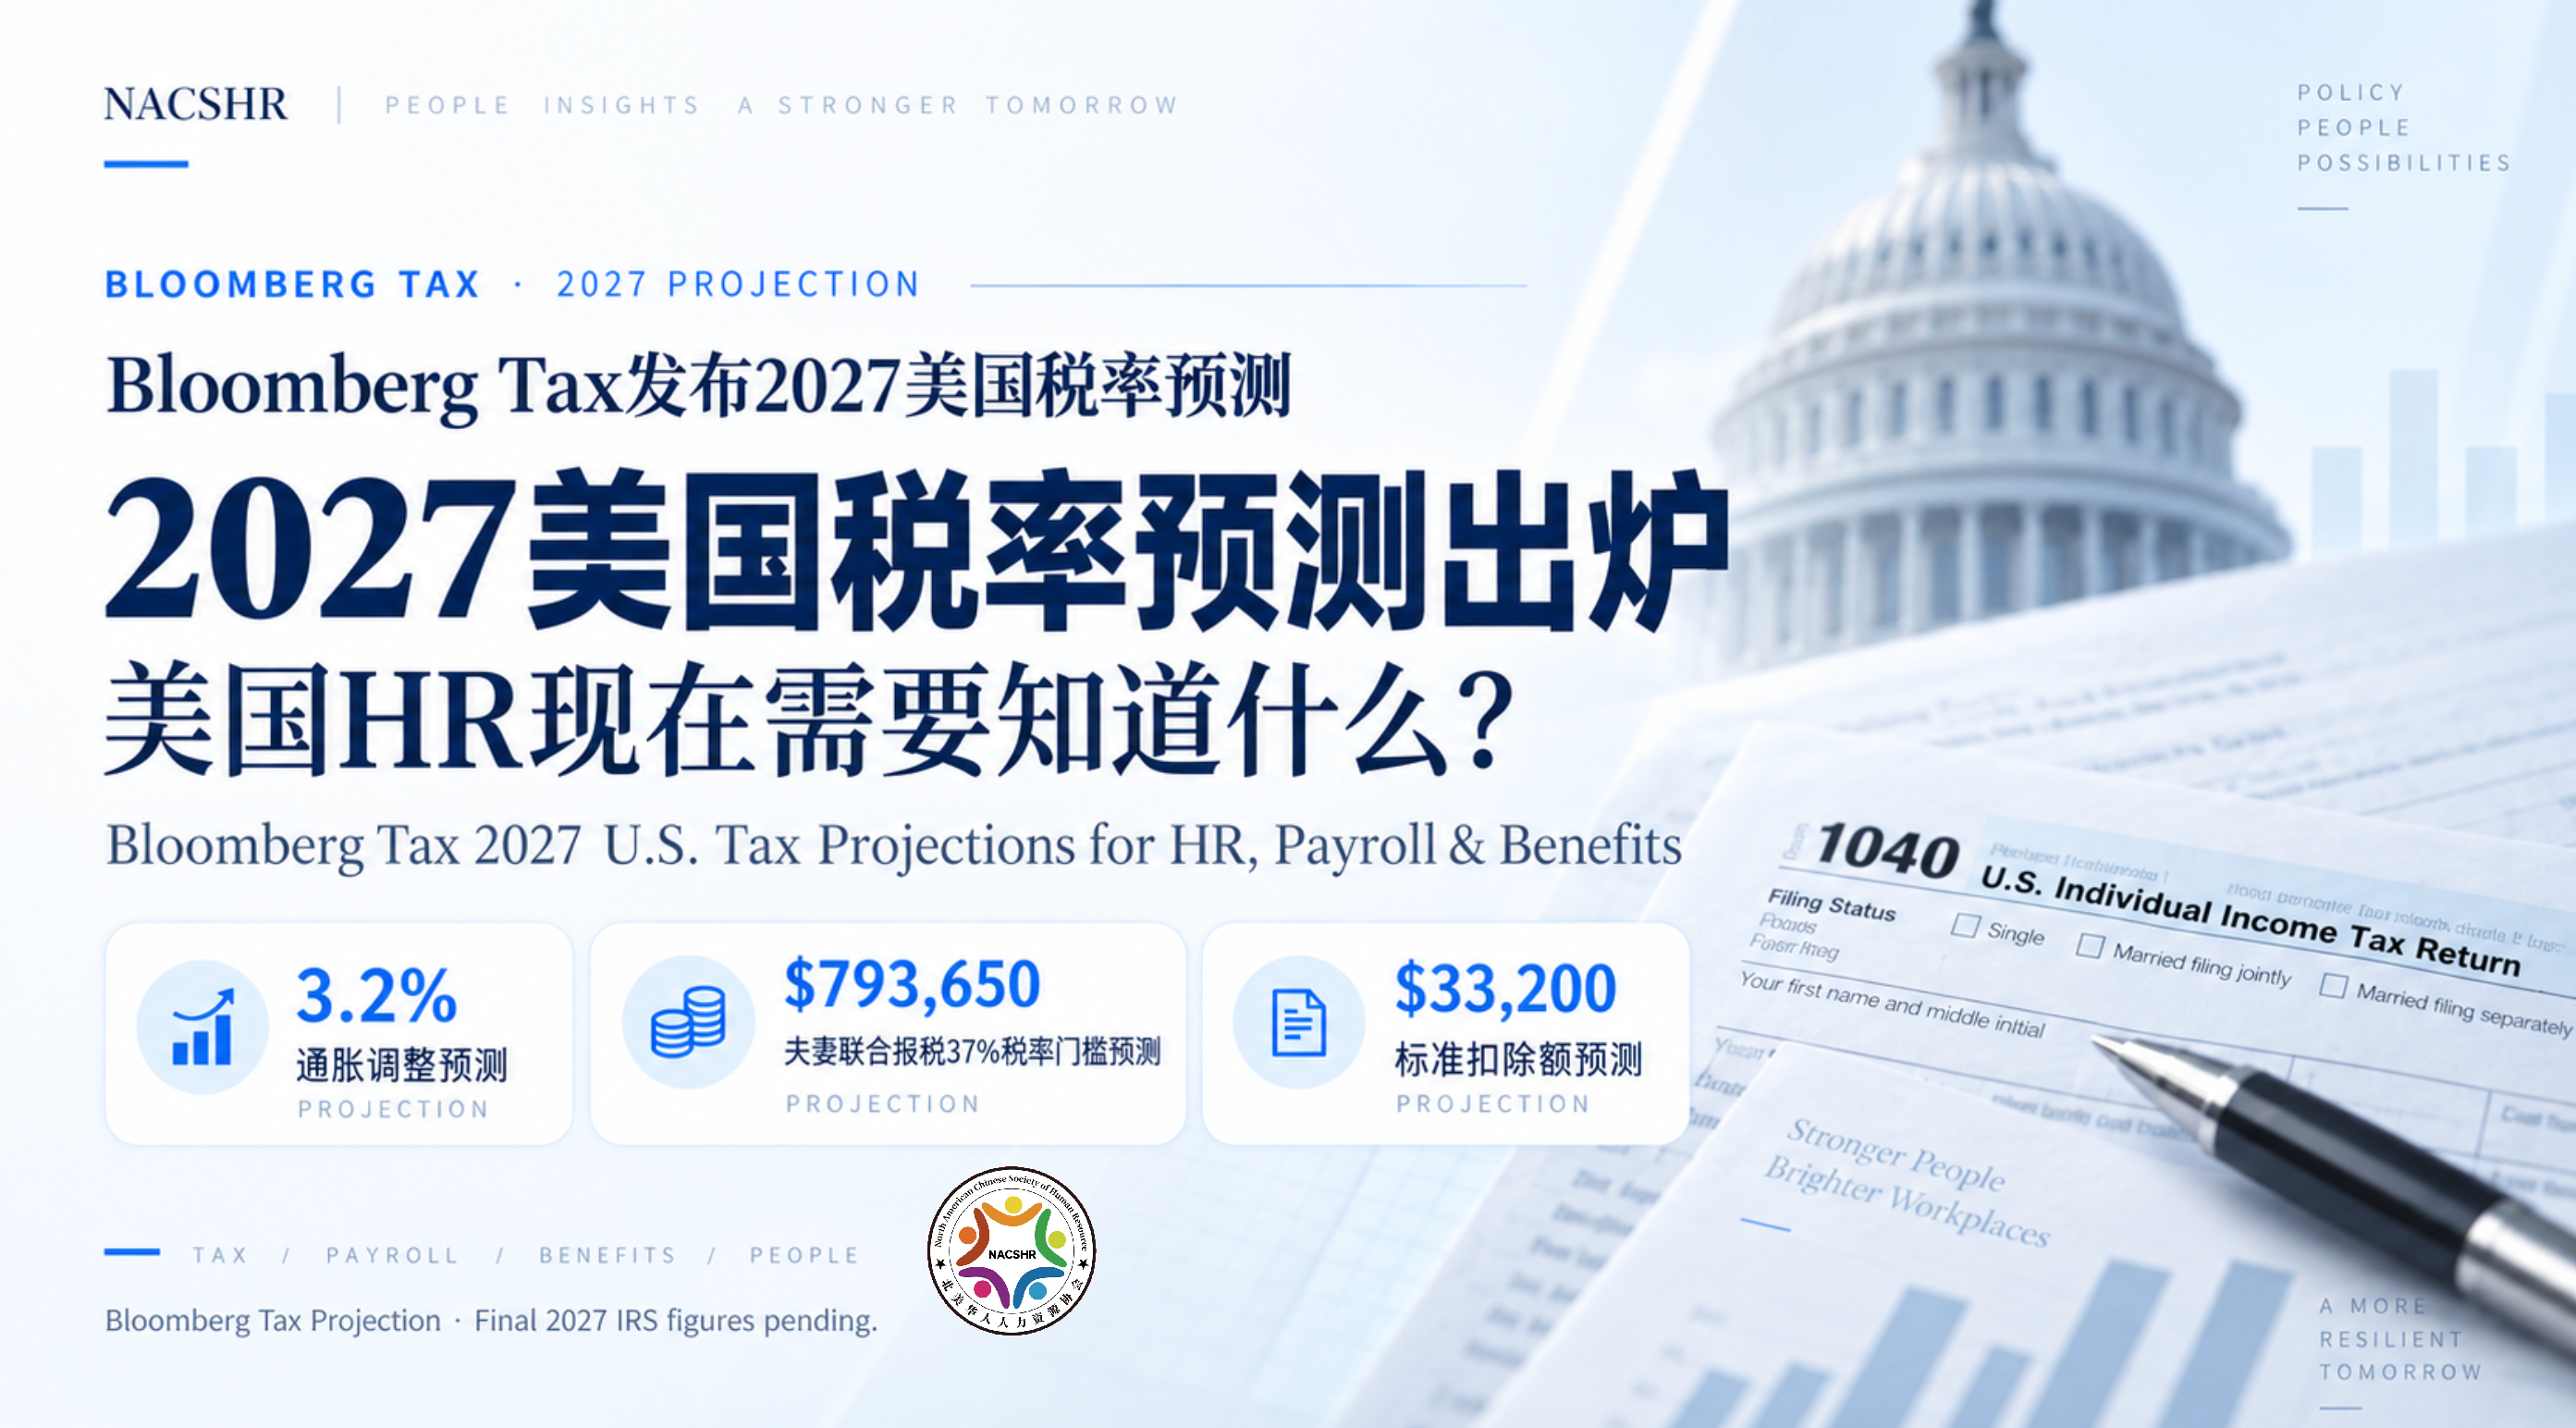
2027美国税率预测出炉:美国HR现在需要知道什么?税率没有简单“上涨”,真正变化的是收入门槛
NACSHR核心摘要:2027年的美国工资和税务规划已经可以提前开始了。Bloomberg Tax最新发布2027 U.S. Tax Rates预测,预计相关通胀调整达到3.2%。夫妻联合报税进入37%最高边际税率的门槛预计升至$793,650,标准扣除额预计升至$33,200;单身纳税人37%档预计从$661,375以上开始。同时,OBBBA带来的 employer-provided child care credit 等变化也开始进入2027规划。对HR、Payroll和Total Rewards而言,这意味着明年的薪酬和福利预算已经有了第一批参考参数。 不过要注意:目前仍是Bloomberg Tax预测,而非IRS正式2027数字,企业可用于建模,不能直接用于正式Payroll配置。 对于美国企业HR来说,税率看起来通常是Finance、Payroll或者员工个人税务顾问负责的事情。 但进入2027年规划周期以后,这种理解需要稍微改变。 2026年9月11日,Bloomberg Tax & Accounting 发布最新 2027 Projected U.S. Tax Rates。根据其预测,用于调整美国多项联邦税务参数的通胀水平约为 3.2%,高于此前的2.7%。这意味着2027年的个人所得税档位、Standard Deduction、Alternative Minimum Tax(AMT)等多个重要门槛,都可能进一步向上调整。 对于美国HR而言,真正值得关注的并不是员工明年到底会少交多少税,而是: 2027年的Payroll、Compensation、Benefits和Total Rewards规划,现在已经进入可以开始建模的阶段。 税率没有简单“上涨”,真正变化的是收入门槛 首先需要澄清一个容易误解的问题。 美国联邦个人所得税目前仍保持 10%、12%、22%、24%、32%、35%和37% 七档边际税率。One Big Beautiful Bill Act(OBBBA)已经使这一税率结构继续保持,而通胀调整主要体现为各税档对应的收入门槛向上移动。IRS公布的2026年正式税率同样维持这一七档结构。 以夫妻联合报税(Married Filing Jointly)为例,2026年进入37%最高边际税率的应税收入门槛为 $768,700。Bloomberg Tax预计,2027年这一门槛可能进一步提高至 $793,650。 对于单身纳税人,2026年的37%最高边际税率门槛为 $640,600,Bloomberg Tax预计2027年可能提高至 $661,375。 这意味着,如果员工工资增加只是部分反映通货膨胀,并不一定意味着其全部新增收入都会简单进入更高税率区间。 这对HR做薪酬沟通非常重要。 很多员工看到工资上涨时,首先想到的是:“我是不是会进入更高的Tax Bracket,最后反而拿得更少?” HR至少应该理解一个基本原则:美国联邦所得税采用边际税率制度,进入更高Tax Bracket,并不意味着全部收入都按照更高税率纳税。 Standard Deduction预计继续上涨 另外一个与员工实际税负密切相关的数字是 Standard Deduction,也就是标准扣除额。 IRS已经正式公布,2026 Tax Year的Standard Deduction为: 夫妻联合报税:$32,200 Single以及Married Filing Separately:$16,100 Head of Household:$24,150。 Bloomberg Tax预计2027年夫妻联合报税的Standard Deduction将进一步提高到 $33,200,All Other Taxpayers预计达到 $16,600。 对于普通员工来说,这意味着其收入中可以在计算联邦应税所得时扣除的基础金额可能继续上升。 不过NACSHR也特别提醒企业HR: 这些2027数字目前仍然属于Bloomberg Tax预测,并不是IRS最终公布的2027正式标准。 因此现在可以拿来做预算和Scenario Planning,但不应该直接作为Payroll System中的正式扣缴参数。 HR真正应该关注的,不只是员工个人税率 如果只是看Tax Bracket,这份报告其实还没有触及HR最值得关注的部分。 OBBBA已经对多项与员工、雇主和福利相关的税收政策进行了调整,而Bloomberg Tax此次2027预测也特别提到了 Employer-Provided Child Care Credit。 IRS数据显示,从2026 Tax Year开始,Employer-Provided Childcare Tax Credit的最高额度已经从原来的 $150,000提高到$500,000;符合条件的小型企业最高可以达到 $600,000。 这件事情值得HR和Total Rewards团队认真关注。 过去企业谈员工福利,通常首先想到的是Health Insurance、401(k)、PTO、Life Insurance等传统项目。 但随着美国育儿成本持续成为员工家庭的重要负担,Child Care正在越来越明显地成为Employee Benefits的一部分,而不仅仅是员工个人的家庭问题。 如果企业本身拥有大量年轻父母员工,HR在设计2027 Benefits Strategy时,可以开始和Finance、Tax、Benefits Broker讨论: 企业是否有必要增加Child Care Assistance? 是否可以与第三方Child Care Provider建立合作? 是否存在利用Employer-Provided Child Care Credit降低企业实际福利成本的空间? 这已经不仅仅是福利问题,也可能成为Recruiting、Retention和Employee Experience策略的一部分。 2027 Compensation Planning,要开始同时看“工资”和“税后收入” 进入2027预算周期后,HR还有一个非常现实的问题: 员工越来越关注Take-Home Pay,而不仅仅是Base Salary。 过去企业做Annual Compensation Review,通常重点考虑市场薪资、绩效、内部公平和预算。 但对于员工来说,真正感受到的是: 工资增加了多少? 医疗保险每个月多扣了多少? 401(k) Contribution是多少? Federal和State Tax扣了多少? 最后Direct Deposit进入银行账户的是多少? 因此,未来HR做Total Rewards沟通时,应该逐渐从“公司给你多少工资”,转向解释: 公司为一个员工投入的Total Compensation是多少,以及员工最终实际获得了什么。 税率门槛和Standard Deduction的调整虽然不是HR决定的,但它们会直接影响员工对薪资变化的感知。 Payroll团队现在需要做什么? NACSHR认为,现在还不需要根据Bloomberg Tax预测修改2027 Payroll参数,但应该开始建立2027 Payroll Readiness Checklist。 第一,关注IRS正式公布2027 Tax Inflation Adjustments。一旦正式数字公布,再更新Payroll系统中的Federal Withholding相关参数。 第二,与Payroll Provider保持沟通。使用ADP、Paychex、Workday、Rippling、Gusto或其他Payroll系统的企业,应确认供应商什么时候更新2027 Federal Tax Table。 第三,审查员工的W-4沟通机制。尤其对于发生结婚、离婚、生育、第二份工作或者收入大幅变化的员工,可以提醒其重新检查Federal Withholding,但HR不应该向员工提供具体个人税务建议。 第四,在2027 Open Enrollment和Compensation Review期间,把税前福利一起纳入Total Rewards沟通,包括401(k)、HSA、FSA以及其他符合条件的Pre-Tax Benefits。 换句话说: Payroll不能只被理解为“发工资”,而应该成为Total Rewards体系中的一个重要组成部分。 对美国HR来说,2027预算其实已经开始了 Bloomberg Tax这份预测最值得HR看到的,并不是$793,650或者$33,200这些具体数字本身。 它真正释放的是另一个信号: 美国2027年的人工成本规划已经开始。 Payroll Tax、Federal Income Tax、Health Insurance Renewal、401(k)、Salary Increase、Employee Benefits、Workers' Compensation以及其他Employment Costs最终都会汇集到同一个问题: 2027年,公司雇佣一个员工的真实成本到底是多少? 对于HR负责人而言,未来几个月应该开始与Finance、Payroll、Benefits Broker以及Tax团队建立更紧密的年度规划机制,而不是等到2027年1月以后才被动处理新的税率和福利参数。 尤其对于在美国快速扩张的企业,以及刚刚开始建立美国HR体系的中国出海企业,越早建立这种跨HR、Finance、Payroll、Benefits和Tax的协同机制,越能减少年底预算与合规压力。 NACSHR观点 我们越来越明显地看到,美国HR的职责边界正在扩大。 优秀的HR负责人不仅需要懂招聘、绩效和员工关系,也越来越需要理解 Compensation、Benefits、Payroll、Insurance、Tax以及Employment Compliance之间的连接。 HR不需要成为CPA,也不需要替员工计算个人所得税。 但HR必须知道: 哪些政策变化,会改变公司的用工成本;哪些数字变化,会影响员工的Take-Home Pay;哪些税收政策,可以被重新设计成更有竞争力的Employee Benefits。 这才是2027税率预测对HR真正的意义。 目前Bloomberg Tax公布的2027数据仍属于预测,最终税率、扣除额以及相关Payroll参数应以IRS正式发布的信息为准。本文仅供企业HR进行趋势了解与规划参考,不构成税务或法律建议。 来源:Bloomberg Tax & Accounting;Internal Revenue Service(IRS) NACSHR|North America Chinese Society for Human Resources Stay Together, Stay Powerful
替代性最低税
2026年09月14日
替代性最低税
美国制造业R&D抵税指南:助你合法获取高额税收抵免
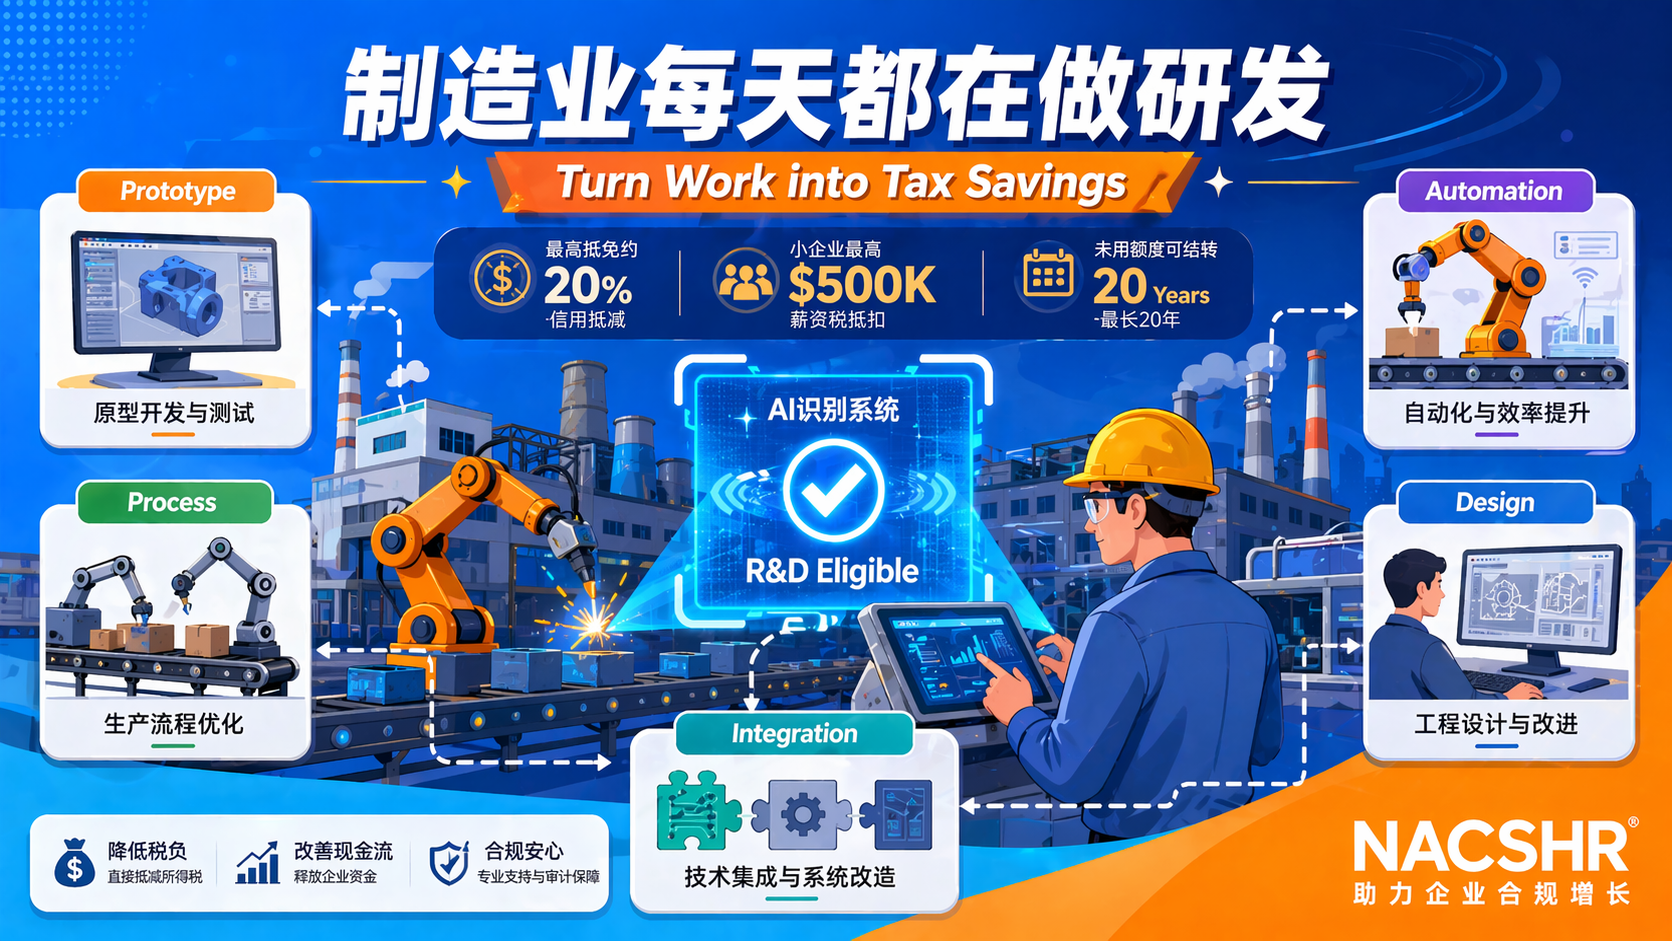
在成本压力持续上升、技术升级不断加速的背景下,制造企业正面临前所未有的财务与运营挑战。与此同时,一项长期被低估的重要政策工具——联邦研发(R&D)税收抵免,正在为大量企业提供实质性的现金流优化机会。尤其是中小型制造企业,往往由于对“研发”定义理解过于狭窄,而错失这一关键财务杠杆。 本文基于美国现行税法与实务经验,梳理制造业R&D抵税的四个核心认知,帮助企业在合规前提下最大化利用这一政策工具。 一、制造业大量日常活动本身就可能符合R&D资格 美国税法(IRC §41)对“研发”的定义远比直觉更宽泛。关键不在于是否属于“实验室研发”,而在于是否满足技术不确定性、过程试验性和工程改进等条件。 在制造业中,以下活动通常具有较高的合规适配性: 产品设计与原型开发,包括新产品开发及现有产品优化测试定制化生产(engineered-to-order)及首次产品运行(first article runs)生产工艺改进,例如模具、工装、流程优化自动化与效率提升项目,如降低废品率、提升产线效率技术集成与系统改造,包括第三方组件的工程整合与调整 这意味着,大量工程师在生产一线的实际工作,可能已经构成“合格研发活动(Qualified Research Activities)”,只是企业过去没有系统识别与记录。 二、税收收益具备多维结构,但并非“简单20%返税” R&D税收抵免的核心是“增量抵免机制”,而非对全部研发投入直接按比例返还。一般而言,企业可对超过历史基准(base amount)的合格研发支出申请最高20%的税收抵免。 换句话说,并非每1美元研发支出都能直接获得0.2美元抵税,而是需要基于计算模型确定实际可抵免金额。 在具体收益结构上,主要包括: 企业所得税抵减,用于降低联邦税负符合条件的小型企业(Qualified Small Business),可将最多50万美元抵免用于抵扣工资税(Payroll Tax),通过Form 6765与Form 8974实现抵免额度通常可向前结转1年、向后结转最长20年,提升长期财务灵活性部分符合条件的企业,可能可用于抵扣替代性最低税(AMT),具体需个案判断 对于成长型制造企业而言,这些税收节省可直接转化为设备投入、人员扩张或研发再投资。 三、申请流程严格,核心在于“可审计的证据体系” R&D税收抵免的申报并非简单填表,而是一个基于证据链的税务申报过程。美国国税局对该抵免的审核重点在于: 是否明确识别了合格研发项目是否具备对应的技术不确定性与试验过程是否准确归集了相关成本(工资、物料、外包研发费用等)是否具备完整、可追溯的文档支持 通常企业需要准备一份系统性的R&D study,用于记录项目逻辑、技术路径与费用分配。若申报不准确或缺乏支持文件,可能面临IRS审查风险,包括补税、罚款及利息。 因此,合规的关键不在“是否有研发”,而在“是否能证明”。 四、专业支持显著提升成功率与投资回报 由于计算逻辑复杂、审计要求严格,大多数企业难以独立高质量完成申报。引入专业服务机构,已成为主流做法。 以市场实践为例,像 ADP 这类薪税与合规服务商,通常可提供完整的R&D tax credit支持,包括: 初步免费评估(Free initial assessment),帮助企业预估潜在抵免金额基于成功收费(success-based fee)模式,降低前期投入风险全流程申报与文件支持,确保符合IRS要求审计支持(Audit support),在被审查时提供专业应对 在合理执行前提下,企业通过专业机构获取的整体回报,往往远高于服务成本,使其从“费用支出”转变为“高ROI投资”。 结语 R&D税收抵免并不是一项“可有可无”的政策红利,而是制造企业财务与战略层面的重要工具。关键在于正确识别合格活动、建立合规申报体系,并通过专业支持实现价值转化。 对于尚未系统评估该项政策的企业,现在正是重新审视自身研发投入结构的合适时机。 合规说明本文仅为一般信息分享,不构成税务、法律或会计建议。企业是否符合R&D税收抵免资格、可申请金额及适用方式,应由专业税务顾问结合具体情况进行判断。
替代性最低税
2026年03月24日
订阅NACSHR周报
HR Jobs
Seyond is hiring HR Generalist & Office Administrator in Sun
2026年09月06日
外企德科(FESCO Adecco)寻找 Part Time 猎头合伙人 合作性质:纯佣金远程兼职,非全职雇佣,Fr
2026年08月10日
Sales Assistant/Warehouse Assistant(销售支持) About Us When we
2026年07月24日
您好,我是 HiTHIUM(海辰储能) HR Kristina。我们目前在 Dallas(Mesquite) 招聘一位
2026年07月13日
最近文章
不到一年第二次站上联邦陪审团法庭:SHRM这次因“服务犬+撤回Offer”被告
2026年10月07日
全球劳动力报告深度解读:AI时代最大的挑战,不是裁员,而是员工的工作已经改变,组织却还没有跟上
2026年10月06日
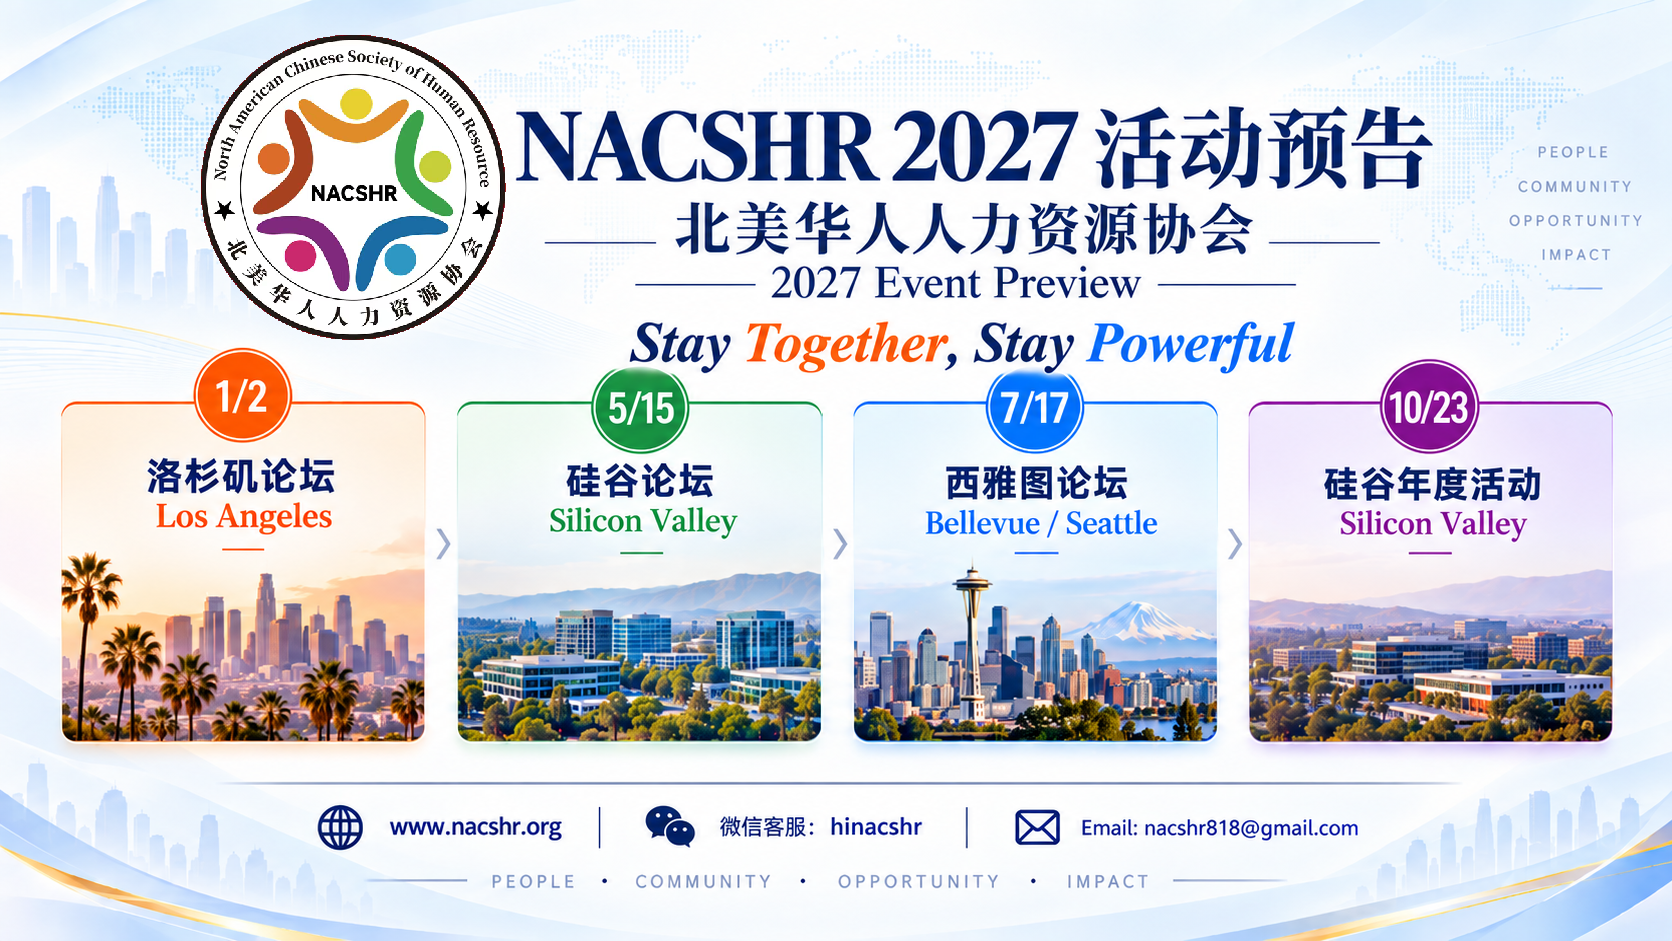
NACSHR发布2027年度活动计划:洛杉矶、硅谷、西雅图全年四场论坛
2026年10月01日
2027年CHRO信心继续降温:北美华人HR需要看到的,不只是招聘变化
2026年10月01日
精彩回顾:2026 NACSHR北美华人人力资源年度论坛硅谷举行:AI重构工作与组织,判断力成为新的稀缺能力
2026年09月28日
热门文章
那年今日
USCIS 10月7日晚 E-Verify 系统恢复上线,雇主被敦促尽快清理积压案件
2025年10月09日
扫一扫 添加客服
NACSHR招聘平台用户协议 & 免责声明
|
订阅NACSHR月报
|
NACSHR2024年度活动计划
|
NACSHR6月夏季论坛启动
|
Become a Speaker
|
北美HR需求指南-征集中
|
2024北美华人人力资源年度峰会
|
北美HR招聘平台-企业直招,内推
|
我有需求,想咨询
|
北美华人人力资源服务图谱
|
北美人力资源服务图谱
|
NACSHR在北美HR图谱
|
洛杉矶·NACSHR论坛
|
2025洛杉矶·华人HR年度论坛
|
NACSHR会员服务
|
NACSHR重磅发布企业高管签证与移民优选服务平台
|
官方邮箱:nacshr818@gmail.com
|
2026团体健康险报价开放中
|
免费发布北美HR职位
|
在线留言
|
联系我们
|
2026NACSHR夏季论坛·硅谷
|
付费方式
|
EPLI (雇主责任险)自主询价
|
福利保险
|
美国高官签证优选平台- L1、EB-1A等
|
2026NACSHR年度论坛9月26日
|
北美企业保险咨询
|
加州合规检测,仅需199一次
|
加州小企业医疗保险全指南
|
加州SB553
|
赞助合作
|
高管签证和移民优选服务
|
企业进入美国,HR 必须收藏的 30 个官方网站
|
30秒生成合规路线图
|
2026NACSHR年度论坛精彩回顾
|
2027年北美华人人力资源论坛计划安排
Email:
hi@nacshr.org
Copyright © 2026 NACSHR.org All Rights Reserved.
×
登录
用户注册
Email
密码
保持登录
忘记密码
登录




 扫一扫
添加客服